ข่าวสารและกิจกรรม
Company Visit "NTF" : บริษัท เอ็นทีเอฟ อินเตอร์กรุ๊ป (ประเทศไทย) จำกัด (มหาชน)
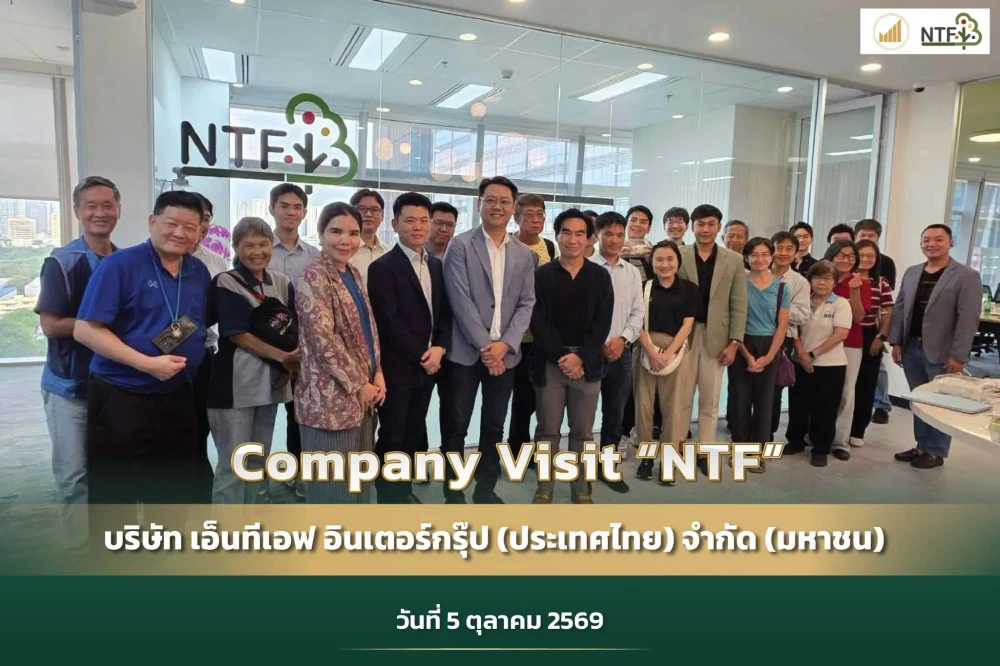
ชวนสัมผัสประสบการณ์เยี่ยมชม บริษัท เอ็นทีเอฟ อินเตอร์กรุ๊ป (ประเทศไทย) จำกัด (มหาชน) พร้อมบทวิเคราะห์เจาะลึกภาพรวมอุตสาหกรรม เจาะยุทธศาสตร์การขยายฐานธุรกิจ การยกระดับมาตรฐานการดำเนินงาน และแนวทางการสร้างมูลค่าเพิ่มเพื่อตอบโจทย์พันธมิตรและคู่ค้าระดับโลก
Part1 : บทสรุปภาพรวมองค์กรและวิสัยทัศน์ (Corporate Profile & Vision)
จุดเริ่มต้นและการเติบโต: NTF ก่อตั้งขึ้นเมื่อปี 2563 เริ่มต้นจากธุรกิจลำไยในภาคเหนือสร้างรายได้ 14 ล้านบาท ก่อนจะเติบโตอย่างก้าวกระโดดสู่ 184 ล้านบาท (ปี 2565) และแตะ 2,521 ล้านบาท ในปี 2568 โดยผู้บริหารทั้งสองท่านจบการศึกษาด้านวิศวกรรมศาสตร์ จึงได้นำหลักการทางวิศวกรรมเข้ามาปรับใช้กับธุรกิจเกษตร วิสัยทัศน์ทางธุรกิจ: NTF ไม่ได้มองตนเองเป็นเพียงผู้ส่งออกผลไม้สด (Commodity Exporter) แต่วางเป้าหมายเป็น "แพลตฟอร์มผลไม้พรีเมียมระดับเอเชีย" (Building Thailand Premium Fruit Brand for Asia) ยกระดับผลไม้ไทยผ่านระบบมาตรฐาน ควบคุมซัพพลายเชนอย่างครบวงจร และสร้างแบรนด์สินค้าให้เป็นที่จดจำในตลาดปลายทาง เป้าหมายรายได้อนาคต: บริษัทตั้งเป้ารายได้ปี 2569 ไว้ที่ 5,100 ล้านบาท (เป้าหมายกำไรสุทธิ 505 ล้านบาท) และตั้งเป้าปี 2570 ไว้ที่ 8,200 ล้านบาท พร้อมโครงสร้างการจัดตั้ง Holding Company
Part 2 : ภาพรวมอุตสาหกรรมผลไม้และตลาดทุเรียนโลก (Global Industry Overview)
ทุเรียนติด Top 5 ผลไม้โลก: มูลค่าตลาดผลไม้สดโลกที่มีมูลค่าสูงสุด 5 อันดับแรก ได้แก่ (1) องุ่น (2) แอปเปิ้ล (3) อะโวคาโด (4) กลุ่มเบอร์รี่ และ (5) ทุเรียน ข้อได้เปรียบทางภูมิศาสตร์และความเป็น Niche: ผลไม้ส่วนใหญ่ (องุ่น แอปเปิ้ล เบอร์รี่) สามารถเพาะปลูกได้เกือบทุกทวีปทั่วโลก แต่ทุเรียนและอะโวคาโดปลูกได้เพียงไม่กี่ภูมิภาค โดยเฉพาะทุเรียนซึ่งเป็นพืชเขตร้อน ไม่สามารถเพาะปลูกได้ดีในพื้นที่หนาวเย็นอย่างประเทศจีน (พื้นที่ 90% ของจีนมีอุณหภูมิเลขตัวเดียวในฤดูหนาว) ตลาดจีนคือศูนย์กลางดีมานด์โลก: ประเทศจีนเป็นผู้สั่งนำเข้าทุเรียนคิดเป็น 95% ของความต้องการทุเรียนทั่วโลก โดยนำเข้าจากประเทศไทยคิดเป็นสัดส่วนประมาณ 57% แนวโน้มการเติบโตของปริมาณนำเข้าในจีน: ทุเรียนสด: เพิ่มจาก 820,000 ตัน (ปี 2564) เป็น 1,400,000 ตัน (ปี 2566) และคาดการณ์แตะ 1,800,000 ตัน ในปี 2568 ทุเรียนแช่แข็ง (Frozen Durian): เติบโตจาก 56,000 ตัน (ปี 2564) สู่ 200,000 ตัน ในปี 2568 ตอบโจทย์อุตสาหกรรมแปรรูป ร้านเบเกอรี่ พิซซ่า สมูทตี้ และกาแฟทุเรียนในจีนตลอดทั้งปี โอกาสในการขยายอัตราการบริโภค (Per Capita Consumption): ปัจจุบันชาวจีนบริโภคทุเรียนเพียง 1.3 กิโลกรัม/คน/ปี (คิดเป็นสัดส่วนการเข้าถึงประชากรเพียงประมาณ 30% หรือ 1 ใน 3 และยังกระจุกตัวอยู่ในเมืองใหญ่) เทียบกับประเทศไทยที่บริโภค 5 กิโลกรัม/คน/ปี และมาเลเซียที่บริโภคสูงถึง 12 กิโลกรัม/คน/ปี การขยายตัวของโครงข่ายรถไฟความเร็วสูงและโลจิสติกส์ในจีน ช่วยให้การขนส่งผลไม้สดกระจายจากเมืองใหญ่สู่มณฑลชั้นรองได้ภายใน 24 ชั่วโมง เพิ่มโอกาสการเติบโตของดีมานด์อีกมาก
Part 3 : ผลกระทบต่อซัพพลายเชนและการบริหารจัดการ (Supply Chain Breakdown & Impact)
3.1 รูปแบบธุรกิจและมาตรฐาน 2Q2P (Core IP)
NTF บริหารซัพพลายเชนครอบคลุม 6 ขั้นตอน ตั้งแต่การคัดสรรสวนต้นน้ำ, โรงคัดบรรจุ (ล้ง), ระบบ ERP จัดการสต๊อก, การขนส่งข้ามแดน, จนถึงการจัดจำหน่าย
โดยใช้มาตรฐาน 2Q2P:
Quantity (ปริมาณ): บริหารจัดการปริมาณผลผลิตให้สอดคล้องกับออเดอร์
Quality (คุณภาพ): ควบคุมความสุข ความหวาน ความสวยงามทั้งภายนอกและภายใน
Time (เวลา): บริหารรอบเวลาขนส่งให้สดใหม่ถึงมือผู้บริโภค
Temperature (อุณหภูมิ): ควบคุมความเย็นตลอดการเดินทางทั้ง Cold Chain
3.2 โครงสร้างอุปทานไทย (Thailand Supply Network)
ประเทศไทยมีพื้นที่ปลูกทุเรียน 1,390,000 ไร่ ผลผลิตประมาณ 1.88 ล้านตัน มีรหัสสวน GAP ขึ้นทะเบียน 275,000 ครัวเรือน และมีโรงคัดบรรจุ (ล้ง) 1,709 แห่ง
การเก็บเกี่ยวแบบหมุนเวียนทวนเข็มนาฬิกาทั่วประเทศ (12 เดือน):
ภาคตะวันออก (จันทบุรี ตราด ระยอง) ช่วง มี.ค. - มิ.ย.
ภาคอีสาน (ทุเรียนภูเขาไฟศรีสะเกษ) ช่วง พ.ค. - มิ.ย.
ภาคเหนือ (อุตรดิตถ์ สุโขทัย แพร่ น่าน เชียงใหม่)
ภาคตะวันตก (ทองผาภูมิ ป่าละอู)
ภาคใต้ (หลังสวน ชุมพร) ช่วง ก.ค. - ก.พ.
ทุเรียนทวาย (นอกฤดูกาล) ช่วง ต.ค. เป็นต้นไป ซึ่งใช้เทคโนโลยีการผลิตเร่งผลผลิตเพื่อป้อนตลาดจีนในฤดูหนาว ซึ่งเป็นช่วงที่จีนขาดแคลนผลไม้สดและมีดีมานด์สูง
3.3 ยุทธศาสตร์ Dual-Sourcing (ไทย + เวียดนาม)
ข้อมูลเปรียบเทียบเวียดนาม: เวียดนามมีพื้นที่ปลูก 1,250,000 ไร่ ผลผลิต 2.08 ล้านตัน (Efficiency ปริมาณต่อไร่สูงกว่าไทย 10-20%) แต่มีรหัสสวน GAP เพียง 1,599 รหัส และมีล้งเพียง 281 แห่ง ข้อจำกัดด้านคุณภาพของเวียดนาม: เวียดนามตั้งอยู่ติดมรสุม ได้รับฝนยาวนาน 7 เดือน ทำให้ทุเรียนดูดซึมน้ำใต้ดินมาก เนื้อสัมผัสและรสชาติด้อยกว่าไทย ราคาทุเรียนเวียดนามจึงถูกกว่าไทยประมาณ 30% บทบาทในซัพพลายเชน: NTF เข้าไปตั้งทีม QC และจัดซื้อในเวียดนาม เพื่อส่งออกในช่วง High Season ของเวียดนาม ซึ่งเป็นช่วง Low Season ของไทย ช่วยให้บริษัทมีสินค้าป้อนตลาดจีนได้อย่างต่อเนื่องตลอดทั้งปี โดยตั้งเป้าสัดส่วนรายได้จากเวียดนามไม่เกิน 20% เพื่อเสริมฤดูกาลไทย
3.4 การยกระดับเทคโนโลยีตรวจสอบคุณภาพ
เครื่อง CT Scan ทุเรียน: NTF นำเข้าเครื่อง CT Scan ทุเรียนเครื่องแรกในประเทศไทย ติดตั้งที่ศูนย์ชุมพร สามารถเอกซเรย์สแกนตรวจเช็กความสุก ความอ่อน-แก่ จำนวนพู และโครงสร้างภายในผลทุเรียนได้โดยไม่ต้องเจาะผล ทีม QC ประจำการ 24 ชั่วโมง: มีทีมงานส่งเสริมการเกษตรและ QC กว่า 40 คน ประจำการที่สวนและล้ง ตรวจสอบตั้งแต่กระบะรับซื้อจนถึงปิดตู้คอนเทนเนอร์ ช่วยคุมอัตราสินค้าเสีย (Claim Rate) ให้อยู่ไม่เกิน 3-5% (เทียบกับค่าเฉลี่ยอุตสาหกรรมที่โดนเคยมเสียสูงถึง 10-20%)
Part 4 : ภาพรวมการแข่งขันและคู่แข่งในอุตสาหกรรม (Competitive Landscape)
4.1 การเปลี่ยนแปลงโครงสร้างการค้าและราคา
ยุคผูกขาด vs ยุคการแข่งขันสมบูรณ์: ในอดีตไทยเคยเป็นผู้ส่งออกทุเรียนสดเจ้าเดียวในจีนเกือบ 10 ปี ส่งผลให้ราคาทุเรียนเคยพุ่งสูงถึง 300 บาท/กก. ต่อมาจีนได้ปลดล็อกโควตานำเข้าจากเวียดนาม (ปี 2565-2566) ฟิลิปปินส์ กัมพูชา และมาเลเซีย เพื่อเพิ่มอุปทานและถ่วงดุลราคา ผลกระทบต่อราคา: ราคาปรับตัวลงสู่ระดับสมดุล แต่ทุเรียนไทยยังคงรักษาส่วนต่างราคาพรีเมียม (Premium Margin) สูงกว่าเวียดนามได้ประมาณ 30% เนื่องจากภาพลักษณ์ รสชาติ และคุณภาพเนื้อสัมผัสที่ดีกว่าอย่างชัดเจน
4.2 การวิเคราะห์คู่แข่งรายประเทศ
เวียดนาม: เน้นผลิตเชิง Mass/Commodity ราคาถูก แต่คุณภาพและมาตรฐานฟาร์ม (GAP/Traceability) ยังห่างชั้นจากไทย
มาเลเซีย (Musang King): พันธุ์มูซังคิงต้องรับประทานตอนสุก เนื้อเละและมีรสขม ไม่เหมาะกับการขนส่งทางไกล (ต้องส่งทางอากาศเท่านั้น) ตลาดจำกัดเฉพาะกลุ่ม Niche เมื่อขยายการปลูกมากเกินไปจึงประสบปัญหา Oversupply ในตลาดจีน
จีน (การปลูกเองในประเทศ): จีนมีการทดลองปลูกในเกาะไฮหลำและยูนนาน แต่เกาะไฮหลำประสบปัญหามรสุมและเป็นเขตเศรษฐกิจพิเศษ ต้นทุนการปลูกสูงมาก (ผลผลิตขายได้ลูกละกว่า 5,000 บาท ในลักษณะสินค้ากิมมิก/ประมูล) ส่วนยูนนานเผชิญปัญหาความสูงระดับน้ำทะเลและอากาศ ไม่สามารถปลูกทดแทนการนำเข้าจากไทยได้
4.3 โครงสร้างผู้ส่งออกในประเทศไทย (Competitor Landscape in Thailand)
ผู้ส่งออกทุเรียนไทยที่มีรายได้เกิน 200 ล้านบาท/ปี มีเพียงประมาณ 30 บริษัท ในกลุ่ม Top 10 ผู้ส่งออกรายใหญ่ที่สุด: เป็นผู้ประกอบการทุนจีนประมาณ 7 ราย และผู้ประกอบการไทยเพียง 3 ราย (ซึ่งรวมถึง NTF) จุดอ่อนของล้งส่วนใหญ่: ล้งกว่า 1,700 แห่งในไทย เกือบ 90% เป็นทุนจีน ซึ่งทำหน้าที่เป็นเพียง OEM รับจ้างผลิต และมักเข้ามาเปิดดำเนินการเฉพาะช่วง High Season ความได้เปรียบเชิงการแข่งขันของ NTF (Moat): เป็นผู้ประกอบการไทยที่ดำเนินงานบริหารซัพพลายเชนได้ ครบ 12 เดือนตลอดทั้งปี มีแบรนด์ของตนเองและ Co-brand รวมกว่า 12 แบรนด์ ที่จดลิขสิทธิ์ถูกต้องในไทยและจีน เน้นจับตลาด B2B พรีเมียม การันตีคุณภาพรับประทานได้จริงสูงถึง 95% จ่ายเงินสดและเข้าไปส่งเสริมชาวสวนร่วมกับล้งพันธมิตร ทำให้ได้ความไว้วางใจจากเครือข่ายเกษตรกร
Part 5 : กลยุทธ์การขยายตลาดและพันธมิตรทางธุรกิจ (Market & Channel Strategy)
การกระจายมณฑลในจีน: จากเดิมกระจายสินค้าใน 4 เมืองหลัก (กวางเจา, เจียซิง/เซี่ยงไฮ้, ปักกิ่ง, เจิ้งโจว) ขยายสู่มณฑลใหม่ๆ เช่น คุนหมิง, ฉางซา, หนานหนิง, เหอเป่ย
พันธมิตรลูกค้ารายใหญ่ในจีน:
Joy Wing Mau Group (จอยเม่า): บริษัทจดทะเบียนในฮ่องกง ผู้กระจายผลไม้รายใหญ่ระดับโลก (ตัวแทน Zespri กีวี่) เข้าถึง 300 เมือง 20 ล้านครัวเรือน
Pagoda Group: เชนร้านขายผลไม้พรีเมียมจดทะเบียนในตลาดฮ่องกง มีหน้าร้านและแฟรนไชส์รวม 4,758 สาขา ทั่วจีน
Yie Chen (เยี่ยเฉิน): ผู้ค้าส่งรายใหญ่อันดับ 9 ของจีน ศูนย์กลางอยู่ที่เจียซิงและเซี่ยงไฮ้ มีจุดจำหน่าย Wholesale กว่า 60 แห่ง
โดยเซ็นสัญญา Contract ล็อคคำสั่งซื้อทุเรียนปี 2570 กับ NTF เรียบร้อยแล้ว
การขยายสู่ตลาดโลก: ส่งออกทุเรียนสดไปญี่ปุ่น, ทุเรียนสด/แช่แข็งไปสหรัฐอเมริกา และทุเรียนแกะเนื้อพร้อมทาน (Ready-to-eat) ขนส่งทางอากาศไปเมืองซิดนีย์ ประเทศออสเตรเลีย
6. ตัวเลขทางการเงิน คำสั่งซื้อล่วงหน้า และการบริหารความเสี่ยง (Financials & Risk Management)
6.1 ตัวเลขการเงินและเป้าหมายรายได้
ปี 2569: เป้าหมายรายได้ 5,100 ล้านบาท กำไรสุทธิ 505 ล้านบาท (ผลงานครึ่งปีแรกทำรายได้แล้ว 53% และกำไรสุทธิ 57% ของเป้าหมาย)
ปี 2570: (Backlog/Contracted Orders): ตั้งเป้ารายได้ 8,200 ล้านบาท โดย ณ ปัจจุบันมีคำสั่งซื้อล่วงหน้าที่เซ็นสัญญาล็อคเป้าไว้แล้ว 5,500 ล้านบาท (คิดเป็น 67% ของเป้าหมายปี 2570)
รายละเอียดออเดอร์ 5,500 ล้านบาท: ทุเรียนภาคตะวันออก ~4,000 ล้านบาท, ทุเรียนศรีสะเกษ ~900 ล้านบาท, ทุเรียนแช่แข็ง ~700 ล้านบาท
อัตรากำไร (Margins) & นโยบายปันผล:
อัตรากำไรขั้นต้น (Gross Profit Margin) ตั้งเป้าเฉลี่ยไม่ต่ำกว่า 20%
อัตรากำไรสุทธิ (Net Profit Margin) ตั้งเป้าเลขสองหลัก (>10%)
นโยบายราคาแบบ Cost-Plus Margin
นโยบายจ่ายเงินปันผล: ไม่น้อยกว่า 40% ของกำไรสุทธิ โดยตั้งใจจ่ายอย่างน้อย 2 ครั้งต่อปี
6.2 การบริหารทางการเงินและความเสี่ยง (Financial & Risk Control)
ความเสี่ยงอัตราแลกเปลี่ยน (FX Risk): NTF เปิดบิลเรียกเก็บเป็นเงินหยวน (CNY) และทำสัญญาป้องกันความเสี่ยงอัตราแลกเปลี่ยน (Forward Contract) มากกว่า 85% ขึ้นไป ส่งผลให้งบการเงินไม่เคยมีผลขาดทุนจริงจากอัตราแลกเปลี่ยน (ครึ่งปีแรกมีกำไรจาก FX กว่า 20 ล้านบาท)
โครงสร้างเงินทุนและหุ้นกู้: ใช้เงินทุนหมุนเวียนผ่าน Packing Credit ระยะสั้น (<120 วัน) ร่วมกับสถาบันการเงิน และออกหุ้นกู้เพื่อรองรับการสต๊อกทุเรียนแช่แข็งในช่วง Q2 เพื่อนำไปทยอยขายสร้างมาร์จิ้นสูงในช่วง Q3-Q4
การบริหารความเสี่ยงภัยธรรมชาติและโรคพืช: สวนในเครือข่ายมีการสำรองน้ำเพื่อรับมือปัญหาสภาพอากาศ (Super El Niño)
ส่วนเหตุการณ์น้ำท่วมภาคตะวันออกกระทบพื้นที่ปลูกอายุน้อยเพียง 4% ไม่กระทบต่อผลกำไรของบริษัท นอกจากนี้บริษัทยังมีการทำวิจัยโรคร่วมกับ ม.เกษตรศาสตร์ เพื่อเตรียมยาและสารชีวภัณฑ์ป้องกันโรคพืชล่วงหน้า
Part : Q&A
กลุ่มที่ 1: ภาพรวมอุตสาหกรรม โครงสร้างราคา และคู่แข่งต่างประเทศ
Q : ทำไมปริมาณการนำเข้าทุเรียนสดของประเทศจีนในปี 2566 ถึงกระโดดขึ้นจากปี 2565 อย่างมาก?
A : สาเหตุหลักเกิดจากการที่ทางการจีนทำการปลดล็อกโควตานำเข้าทุเรียนสดให้แก่ประเทศเวียดนามในช่วงปลายปี 2565 ถึงปี 2566
ก่อนหน้านั้น ประเทศไทยเป็นเพียงประเทศเดียวในโลกที่ได้รับอนุญาตให้ส่งออกทุเรียนสดเข้าสู่ประเทศจีนได้ ซึ่งไทยส่งออกได้ประมาณ 800,000 ถึง 1,000,000 ตันต่อปี เมื่อจีนปลดล็อกให้เวียดนาม ทำให้ปริมาณการนำเข้ารวมของจีนเพิ่มขึ้นจากระดับ 800,000 กว่าตัน พุ่งขึ้นเป็น 1,400,000 ตันทันทีในปี 2566 นอกจากนี้ ในเวลาต่อมาจีนยังได้เปิดโควตารับนำเข้าทุเรียนจากกัมพูชา ฟิลิปปินส์ และมาเลเซียเพิ่มเติมอีกด้วย
Q : ปริมาณการนำเข้า (Volume) เติบโตถึง +127% แต่มูลค่า (Value) เติบโตเพียง +77% แปลว่าราคาขายทุเรียนต่อหน่วยปรับตัวลดลงใช่หรือไม่?
A : ถูกต้อง เมื่ออุปทาน (Supply) ในตลาดเพิ่มขึ้นจากการเปิดรับทุเรียนจากหลายประเทศ กลไกราคาที่เคยบิดเบือนจึงกลับเข้าสู่จุดสมดุล (Balance)
ในยุคที่ประเทศไทยเป็นผู้ผูกขาดการส่งออกเพียงเจ้าเดียว ราคาทุเรียนเคยพุ่งสูงขึ้นไปถึงกิโลกรัมละ 300 บาท เมื่อมีซัพพลายจากเวียดนามและประเทศอื่นเข้ามาเติมเต็มดีมานด์ ราคาก็ปรับตัวลงมาอยู่ในระดับที่สมเหตุสมผลมากขึ้น อย่างไรก็ตาม เกษตรกรผู้ปลูกทุเรียนไทยยังคงมีอัตรากำไร (Margin) อยู่ได้ดี สะท้อนจากตลอด 10 ปีที่ผ่านมาไม่เคยปรากฏข่าวชาวสวนทุเรียนออกมาประท้วงเรื่องราคาเหมือนพืชผลเกษตรชนิดอื่นเลย
Q : หากประเทศจีนเปิดตลาดให้ประเทศอื่น เช่น เวียดนาม ลาว กัมพูชา ขยายการส่งออกมากขึ้นเรื่อยๆ แนวโน้มราคาสินค้าทุเรียนไทยจะยังสามารถปรับตัวเพิ่มขึ้นได้อีกหรือไม่?
A : ประเทศจีนมีประชากรสูงถึง 1,400 ล้านคน แต่อัตราการเข้าถึงและบริโภคทุเรียนในปัจจุบันยังกระจุกตัวอยู่เฉพาะในเมืองใหญ่ คิดเป็นสัดส่วนไม่เกิน 30% ของตลาดรวมทั้งหมด
ในช่วง 5 ปีที่ผ่านมา ประเทศจีนได้ขยายโครงข่ายรถไฟความเร็วสูงและระบบโลจิสติกส์จนครอบคลุมทั่วประเทศ ทำให้การขนส่งผลไม้สดกระจายจากเมืองหลักไปยังมณฑลรองใช้เวลาไม่เกิน 24 ชั่วโมง ดีมานด์จึงยังมีโอกาสเติบโตได้อีกมาก นอกจากนี้ ตำแหน่งทางการตลาด (Positioning) ของทุเรียนไทยกับเวียดนามแยกออกจากกันอย่างชัดเจน โดยทุเรียนไทยยังคงรักษาส่วนต่างราคาพรีเมียม (Premium Margin) สูงกว่าทุเรียนเวียดนามได้ประมาณ 30% จากคุณภาพ รสชาติ และเนื้อสัมผัสที่ดีกว่าอย่างเห็นได้ชัด
Q : ภาพรวมและการแข่งขันของทุเรียนจากประเทศมาเลเซีย เช่น พันธุ์มูซังคิง (Musang King) ในตลาดจีนเป็นอย่างไร?
A : ทุเรียนมูซังคิงของมาเลเซียมีข้อจำกัดทางกายภาพคือ เป็นทุเรียนที่ต้องรับประทานตอนสุกจัด เนื้อจะมีลักษณะนิ่ม เละ และมีรสชาติขมแทรก
ไม่สามารถตัดตอนดิบเพื่อส่งทางเรือแบบหมอนทองได้ ต้องขนส่งทางอากาศ (Air Freight) เท่านั้น ทำให้มีราคาสูง ตลาดมูซังคิงในจีนจึงเป็นเพียงกลุ่มเฉพาะ (Niche Market) ขนาดเล็ก ขณะที่ผู้บริโภคชาวจีนส่วนใหญ่ที่เคยลิ้มลองทุเรียนไทยจะชื่นชอบรสชาติและเนื้อสัมผัสของทุเรียนหมอนทองมากกว่า เมื่อมาเลเซียเร่งขยายพื้นที่ปลูกมูซังคิงมากเกินไป แต่ดีมานด์ในจีนมีจำกัด จึงประสบปัญหา Over Supply ในตลาดจีน
Q : การปลูกทุเรียนในประเทศจีน เช่น บนเกาะไฮหลำ หรือมณฑลยูนนาน จะสามารถผลิตทดแทนการนำเข้าทุเรียนจากไทยในอนาคตได้หรือไม่?
A : ไม่สามารถทดแทนได้ด้วยเหตุผลทางกายภาพและต้นทุน
เกาะไฮหลำประสบปัญหามรสุมรุนแรง และถูกวางตำแหน่งให้เป็นเขตเศรษฐกิจพิเศษ/พื้นที่ค้าเสรี ผลผลิตทุเรียนไฮหลำจึงมีน้อยมากและถูกนำไปขายในลักษณะสินค้ากิมมิกหรือการประมูลในราคาสูงถึงลูกละกว่า 5,000 บาท ส่วนมณฑลยูนนานเผชิญปัญหาความสูงระดับน้ำทะเลและสภาพอากาศ แปลงทดลองปลูกออกผลผลิตได้เพียง 18 ผลเท่านั้น เมื่อเปรียบเทียบแล้ว ต้นทุนการปลูกทุเรียนเองในจีนสูงกว่าราคาการนำเข้าจากประเทศไทยอย่างมหาศาล
กลุ่มที่ 2: การบริหารจัดการซัพพลายเชน คุณภาพ และพื้นที่เพาะปลูก
Q : ข่าวน้ำท่วมสวนทุเรียนในภาคตะวันออกส่งผลกระทบต่อปริมาณผลผลิตหรือผลกำไรของบริษัท NTF หรือไม่?
A : ไม่ส่งผลกระทบต่อกำไรของบริษัท
จากข้อมูลของภาครัฐ เหตุการณ์น้ำท่วมในภาคตะวันออกกระทบพื้นที่ปลูกประมาณ 20,000 ไร่ จากพื้นที่ปลูกทุเรียนทั้งหมดในภาคตะวันออกประมาณ 570,000 ไร่ คิดเป็นสัดส่วนเพียงประมาณ 4% เท่านั้น นอกจากนี้ จากการลงพื้นที่สำรวจพบว่า พื้นที่กระทบส่วนใหญ่เป็นต้นทุเรียนอายุน้อยประมาณ 4–6 ปี ซึ่งยังไม่ถึงวัยให้ผลผลิตเก็บเกี่ยว อีกทั้ง NTF บริหารจัดการด้วยการจัดซื้อ ไม่ได้ใช้รูปแบบการเหมาสวนทั้งหมด ความเสี่ยงนี้จึงไม่กระทบต่อบริษัท
Q : ทุเรียนในแต่ละจังหวัดมีรสชาติและเนื้อสัมผัสแตกต่างกัน บริษัทมีวิธีควบคุมคุณภาพของแบรนด์ให้ได้มาตรฐานเดียวกันอย่างไร?
A : มาตรฐานพรีเมียมของแบรนด์ NTF จะควบคุมที่ตัวแปรหลัก 4 ด้าน คือ ความสุก ความนิ่ม ความหวาน (วัดค่า Brix) และลักษณะความสวยงามภายนอก
ส่วนเรื่องรสชาติเฉพาะถิ่น บริษัทจะบริหารผ่านระบบแบรนด์ เช่น หากเป็นทุเรียนจากแหล่งที่มีเอกลักษณ์โดดเด่นอย่าง "ทุเรียนภูเขาไฟศรีสะเกษ" บริษัทจะใช้กล่องบรรจุภัณฑ์ลายพิเศษเฉพาะรูปภูเขาไฟเพื่อระบุให้ผู้บริโภคทราบชัดเจน นอกจากนี้ บริษัทยังมีโครงการทำแบรนด์ทุเรียนเกาะสมุยเพิ่มเติมอีกด้วย
Q : สัญลักษณ์ GI (Geographical Indication) ถูกนำมาใช้เป็นจุดขายในต่างประเทศหรือไม่ และลูกค้าร้องขอทุเรียนจากแหล่งไหนเป็นพิเศษ?
A : ผู้บริโภคในต่างประเทศอาจยังไม่เข้าใจความหมายของสัญลักษณ์ GI มากนัก แต่บริษัทยังคงนำมาใช้เป็นจุดขายกับทุเรียนภูเขาไฟศรีสะเกษเนื่องจากมีเอกลักษณ์เรื่องกลิ่นและรสสัมผัสที่ชัดเจน
สำหรับผู้บริโภคชาวจีน สิ่งที่พวกเขาเจาะจงและตั้งตารอคอยมากที่สุดคือ "ทุเรียนภาคตะวันออก" ของไทย ในช่วงเดือนมีนาคมถึงมิถุนายนของทุกปี
Q : ทุเรียนเวียดนามมีผลผลิตต่อไร่ (Efficiency) สูงกว่าไทย แต่ทำไมมูลค่าส่งออกและการยอมรับจึงยังต่ำกว่าทุเรียนไทย?
A : เวียดนามมีพื้นที่ปลูกทุเรียนประมาณ 1.25 ล้านไร่ ให้ผลผลิต 2.08 ล้านตัน ซึ่งสูงกว่าไทยที่มีพื้นที่ปลูก 1.39 ล้านไร่ แต่ได้ผลผลิต 1.88 ล้านตัน
อย่างไรก็ตาม เวียดนามตั้งอยู่ในตั้งอยู่ในภูมิภาคที่รับมรสุมยาวนานถึง 7 เดือน ต้นทุเรียนดูดซึมน้ำใต้ดินปริมาณมาก ทำให้เนื้อสัมผัสและรสชาติด้อยกว่า ด้านโครงสร้างมาตรฐาน เวียดนามมีรหัสสวน GAP เพียง 1,599 รหัส (เทียบกับไทยที่มีกว่า 83,000 รหัส) และมีโรงคัดบรรจุ (ล้ง) เพียง 281 แห่ง (เทียบกับไทยที่มี 1,709 แห่ง) ทุเรียนเวียดนามจึงถูกจัดเป็นสินค้าประเภท Mass/Commodity ที่มีราคาขายถูกกว่าไทยประมาณ 30%
Q : บริษัทมีวิธีการตกลงซื้อขายกับเกษตรกรอย่างไร เป็นรูปแบบ Contract Farming หรือไม่ และเหตุใดเกษตรกรจึงยอมขายให้ NTF?
A : บริษัททำงานร่วมกับโรงคัดบรรจุ (ล้ง) พันธมิตร โดยใช้ทั้งรูปแบบจองสวนล่วงหน้า (กึ่ง Contract Farming) และการซื้อขายหน้าสวน
ปัจจัยที่ทำให้เกษตรกรและล้งไว้วางใจขายผลผลิตให้ NTF คือ
(1) NTF จ่ายชำระเป็นเงินสดทันที
(2) NTF ส่งทีมงานส่งเสริมการเกษตรลงพื้นที่ให้คำแนะนำสเปคสินค้าที่ตลาดต้องการ
(3) ล้งพันธมิตรของ NTF มีนโยบายตัดทุเรียนยกทั้งสวน ไม่ตัดทิ้งค้างสวน ทำให้เกษตรกรได้รับความมั่นใจ
กลุ่มที่ 3: พันธมิตรทางการค้า ช่องทางการจำหน่าย และคู่แข่งในไทย
Q : พันธมิตรลูกค้ารายใหญ่อย่าง Joy Wing Mau (จอยเม่า) และ Pagoda Group เป็นคู่แข่งกันหรือไม่ และแต่ละรายมีช่องทางจำหน่ายอย่างไร?
A : ทั้งสองบริษัทไม่ได้เป็นคู่แข่งกันโดยตรง เนื่องจากจับช่องทางการจำหน่ายคนละกลุ่ม
Pagoda Group เป็นผู้บริหารเชนร้านขายผลไม้พรีเมียมที่มีหน้าร้านและแฟรนไชส์ของตนเองมากกว่า 4,758 สาขาทั่วประเทศจีน ส่วน Joy Wing Mau เป็นผู้กระจายผลไม้รายใหญ่ระดับโลกที่เน้นส่งเข้าช่องทาง Modern Trade และซูเปอร์มาร์เก็ตชั้นนำ ทั้งสองบริษัทได้ลงนามเป็นยุทธศาสตร์พันธมิตร (Strategic Partner) ร่วมกับ NTF เพื่อให้ NTF จัดหาทุเรียนพรีเมียมให้
Q : ทำไมห้างสรรพสินค้าหรือลูกค้ารายใหญ่ในจีน เช่น Walmart, Costco หรือ Hema (เหอหม่า) ถึงไม่เข้ามาติดต่อซื้อทุเรียนตรงจากสวนในไทย แต่ต้องซื้อผ่าน Distributor หรือ Vendor อย่าง NTF?
A : ห้างสรรพสินค้ารายใหญ่จะไม่มีนโยบายซื้อตรงจากผู้ส่งออกในต่างประเทศ เนื่องจากต้องการหลีกเลี่ยงความเสี่ยงจากการสูญเสียหรือสินค้าไม่ได้คุณภาพ
ห้างเหล่านี้ใช้ระบบคลังสินค้ากลาง และบังคับให้ Supplier หรือ Vendor ปลายทางเป็นผู้รับภาระคัดกรอง ตรวจสอบคุณภาพ และรับประกันความเสียหายก่อนนำสินค้าจัดส่งเข้าคลัง
Q : โครงสร้างผู้ส่งออกทุเรียนในประเทศไทยเป็นอย่างไร และ NTF มีจุดแข็งเหนือคู่แข่งอย่างไร?
A : ในประเทศไทย ผู้ส่งออกทุเรียนที่มีรายได้เกิน 200 ล้านบาทขึ้นไปมีเพียงประมาณ 30 บริษัท
ในกลุ่ม Top 10 ผู้ส่งออกรายใหญ่ที่สุด สัดส่วนประมาณ 70–80% เป็นบริษัททุนจีน จุดอ่อนของกลุ่มทุนจีนคือ มักเข้ามาเปิดล้งดำเนินการเฉพาะในช่วง High Season เท่านั้น แต่ความได้เปรียบเชิงการแข่งขัน (Moat) ของ NTF คือ เป็นบริษัทผู้ประกอบการไทยที่ดำเนินงานบริหารซัพพลายเชนได้ ครบ 12 เดือนตลอดทั้งปี มีทีม QC และทีมส่งเสริมการเกษตรกว่า 40 คน ประจำการ 24 ชั่วโมง มีการใช้เทคโนโลยี CT Scan ตรวจสอบโครงสร้างภายใน และมีแบรนด์สินค้าพรีเมียมที่จดลิขสิทธิ์ถูกต้องทั้งในไทยและจีนรวม 12 แบรนด์
กลุ่มที่ 4: โครงสร้างสัญญา ตัวเลขทางการเงิน การบริหารความเสี่ยง และหุ้นกู้
Q : รูปแบบการส่งออกทุเรียนของ NTF เป็นแบบแกะเนื้อหรือส่งออกทั้งผล และสัญญาล็อคคำสั่งซื้อ 5,500 ล้านบาทในปี 2570 มีการล็อคราคาขายด้วยหรือไม่?
A : NTF ส่งออกทุเรียนสดทั้งผล บรรจุลงกล่อง กล่องละประมาณ 6 ผล
สำหรับสัญญาล็อคคำสั่งซื้อล่วงหน้า 5,500 ล้านบาทในปี 2570 (ซึ่งคิดเป็น 67.1% ของเป้ารายได้ 8,200 ล้านบาท) เป็นการ ล็อคปริมาณ (Volume) ไม่ได้ล็อคราคาขาย บริษัทกำหนดราคาขายตามกลไกต้นทุนจริงบวกมาร์จิ้น (Cost-Plus Margin Policy)
Q : บริษัทมั่นใจได้อย่างไรว่าจะสามารถจัดหาซัพพลายทุเรียนได้ครบตามสัญญาล็อคคำสั่งซื้อ 5,500 ล้านบาทในปี 2570?
A : ปริมาณทุเรียนที่ NTF ต้องจัดหาตามสัญญานี้ คิดเป็นสัดส่วนไม่ถึง 3–4% ของปริมาณการส่งออกทุเรียนทั้งหมดในภาคตะวันออกของไทย ซึ่งมีมูลค่าการส่งออกรวมสูงกว่า 100,000 ล้านบาทต่อปี
บริษัทจึงมีความมั่นใจสูงว่าเครือข่ายล้งและสวนพันธมิตรสามารถจัดหาซัพพลายได้ครบถ้วนแน่นอน
Q : ทำไมบริษัทถึงเลือกออกหุ้นกู้ในการระดมทุน แทนที่จะกู้ยืมจากธนาคารพาณิชย์ (Bank Loan) ทั้งที่ธนาคารมีอัตราดอกเบี้ยต่ำกว่า?
A : บริษัทมีการใช้เงินทุนร่วมกันทั้งสองช่องทาง
สินเชื่อจากธนาคารพาณิชย์ส่วนใหญ่เป็นวงเงิน Packing Credit ระยะสั้นไม่เกิน 120 วัน ซึ่งเหมาะสำหรับการซื้อขายทุเรียนสด แต่ NTF มีธุรกิจ "ทุเรียนแช่แข็ง" (Frozen Durian) ซึ่งต้องใช้เงินทุนหมุนเวียนกว้านซื้อวัตถุดิบปริมาณมากในช่วง Q2 (ช่วงที่ทุเรียนราคาต่ำที่สุด) เพื่อนำมาแปรรูปและเก็บสต๊อกไว้ขายในช่วง Q3–Q4 ซึ่งมีวงจรเงินทุนยาวเกินกว่า 120 วัน นอกจากนี้ การกู้เงินธนาคารต้องใช้เงินฝากประจำค้ำประกัน (เช่น กู้ 100 บาท ต้องฝากค้ำ 30 บาท นำเงินไปใช้จริงได้เพียง 70 บาท) เมื่อคำนวณ Feasibility แล้ว ต้นทุนจริงแทบไม่ต่างจากการออกหุ้นกู้ อีกทั้งการออกหุ้นกู้ยังช่วยสร้างการรับรู้ชื่อเสียงของบริษัท (Brand Marketing) ในตลาดทุนอีกด้วย
Q : นโยบายการจ่ายเงินปันผลของบริษัท NTF เป็นอย่างไร?
A : บริษัทมีนโยบายจ่ายเงินปันผลในอัตราไม่น้อยกว่า 40% ของกำไรสุทธิ
และตั้งเป้าหมายที่จะจ่ายเงินปันผลให้แก่ผู้ถือหุ้นอย่างน้อย 2 ครั้งต่อปี
Q : บริษัทมีการบริหารจัดการความเสี่ยงเรื่องความผันผวนของอัตราแลกเปลี่ยน (FX Risk) อย่างไร?
A : NTF เปิดบิลเรียกเก็บเงินกับลูกค้าในประเทศจีนเป็นสกุลเงินหยวน (CNY) และทำสัญญาป้องกันความเสี่ยงอัตราแลกเปลี่ยน (Forward Contract / Hedging) ในสัดส่วนสูงเกินกว่า 85% ขึ้นไป
บริษัทยังมีทีมการเงินมอนิเตอร์อัตราแลกเปลี่ยนแบบรายวัน ส่งผลให้งบการเงินของ NTF ไม่เคยมีผลขาดทุนจริงจากอัตราแลกเปลี่ยน โดยในครึ่งแรกของปี 2569 บริษัทมีกำไรจากอัตราแลกเปลี่ยนกว่า 20 ล้านบาท
กลุ่มที่ 5: ทิศทางเติบโตระยะยาว การกระจายความเสี่ยง และปัจจัยความเสี่ยงสูงสุด
Q : ทำไมบริษัทถึงต้องมีแบรนด์สินค้ามากถึง 12 แบรนด์ แทนที่จะสร้างเพียงแบรนด์เดียวให้แข็งแกร่งเหมือน Apple Envy หรือ Zespri?
A : บริษัทใช้แบรนด์หลักในการทำตลาดจริงประมาณ 6 แบรนด์ ส่วนที่เหลือเป็นการจดทะเบียนลิขสิทธิ์คุ้มครองไว้สำหรับขยายตลาดในอนาคต
วัตถุประสงค์ของการมีหลายแบรนด์คือ การให้สิทธิ์การจำหน่ายแบบ Exclusive สำหรับลูกค้ารายใหญ่แต่ละเจ้าในแต่ละมณฑลของจีน เพื่อไม่ให้เกิดการขายสินค้าชนกันเองในพื้นที่เดียวกัน
Q : ใครเป็นผู้รับผิดชอบค่าขนส่ง (Freight Costs) และหากเกิดปัญหาตู้สินค้าส่งออกไม่ได้หรือติดด่าน ความเสี่ยงตกอยู่ที่ใคร?
A : ค่าขนส่งทั้งหมดเป็นภาระของลูกค้า โดยบริษัทจะคำนวณรวมเข้าไปในราคาขายแบบ Cost-Plus
หากเกิดความเสียหายจากการขนส่ง จะมีประกันภัยสินค้าครอบคลุม ส่วนกรณีความเสี่ยงเรื่องด่านตรวจ (เช่น ข่าวสารแคดเมียม) NTF มีกระบวนการส่งตรวจสเปคห้องแล็บรับรองมาตรฐานในไทยก่อนส่งออก 100% จึงไม่เคยประสบปัญหาตู้สินค้าติดด่าน
Q : หากตลาดทุเรียนเกิดปัญหาหรือชะลอตัวในอนาคต บริษัทมีแผนกระจายความเสี่ยง (Diversification) ไปยังผลไม้ชนิดอื่นอย่างไร?
A : NTF วางโครงสร้างองค์กรให้เป็น "แพลตฟอร์มบริหารจัดการอุตสาหกรรมผลไม้" ไม่ได้จำกัดตนเองอยู่แค่ทุเรียน
ปัจจุบันบริษัทได้นำระบบมาตรฐาน 2Q2P ขยายไปใช้กับ ลำไย มะพร้าว และมังคุด เรียบร้อยแล้ว ในอนาคตเมื่อบุคลากรพร้อม อาจขยายไปจัดหาและส่งออกผลไม้ต่างประเทศ เช่น เชอร์รี่ชิลี อย่างไรก็ตาม ผู้บริหารประเมินว่า ความเสี่ยงของตลาดทุเรียนในระยะ 5–10 ปีข้างหน้ายังต่ำมาก เนื่องจากความต้องการบริโภคในตลาดยังคงสูงกว่าอุปทาน
Q : ผู้บริหารมองว่าปัจจัยความเสี่ยงที่น่ากลัวและควบคุมได้ยากที่สุดสำหรับธุรกิจของ NTF คืออะไร?
A : ปัจจัยความเสี่ยงสูงสุดคือ "ภาวะสงครามและการเปลี่ยนแปลงนโยบายความสัมพันธ์ระหว่างประเทศ"
สำหรับความเสี่ยงด้านภัยธรรมชาติ สภาพอากาศ หรือโรคระบาดในพืช สวนเกษตรกรและบริษัทมีมาตรการป้องกันเชิงรุก (Preventive Action) และงานวิจัยรองรับไว้ทั้งหมดแล้ว ในขณะที่ความสัมพันธ์ทางการค้าระหว่างไทยและจีนมีความแน่นแฟ้นและราบรื่นอย่างมากมาโดยตลอด